Mohon Tunggu
Kami sedang menyiapkan yang Anda perlukan
Kami sedang menyiapkan yang Anda perlukan
BeritaSeputar Dana
6 Desember 2025
7744Pembaca
Bagikan :
Dalam konteks pinjaman, dana tunai merupakan fasilitas pendanaan yang wajib dikembalikan sesuai perjanjian, beserta bunga dan biaya yang berlaku. Pilihannya mencakup fasilitas dengan jaminan, tanpa jaminan aset, dan fasilitas melalui kartu kredit.
Jika Anda memiliki mobil, pinjaman dana tunai dengan jaminan BPKB bisa menjadi salah satu pilihan. Sebelum mengajukan, pahami persyaratan dokumen, penilaian kendaraan, dana bersih yang diterima, dan kemampuan membayar angsurannya.
Untuk kebutuhan tersebut, Anda dapat mempelajari pembiayaan dengan jaminan BPKB mobil dari ACC Danaku. Berikut penjelasan pilihan dana tunai dan langkah persiapan agar proses pengajuan tidak terhambat oleh informasi yang belum lengkap.
Pinjaman tunai merupakan fasilitas pinjaman yang diberikan oleh bank atau lembaga jasa keuangan kepada individu untuk memenuhi berbagai kebutuhan finansial. Dana yang diperoleh dapat digunakan untuk berbagai keperluan, seperti biaya pendidikan, kebutuhan kesehatan, renovasi rumah, hingga modal usaha.
Secara umum, pinjaman tunai terbagi menjadi dua jenis, yaitu pinjaman tunai dengan agunan dan pinjaman tunai tanpa agunan. Perbedaan utama keduanya terletak pada persyaratan jaminan yang harus dipenuhi oleh calon peminjam.
Pinjaman tunai dengan agunan mengharuskan peminjam menyertakan aset sebagai jaminan, seperti BPKB kendaraan atau sertifikat properti. Sementara itu, pinjaman tunai tanpa agunan memungkinkan peminjam memperoleh dana tanpa menjaminkan aset tertentu, dengan persetujuan berdasarkan penilaian kelayakan kredit dari penyedia pinjaman.
Setiap jenis pinjaman memiliki ketentuan berbeda terkait plafon, suku bunga, tenor, dan persyaratan pengajuan. Oleh karena itu, penting untuk memahami karakteristik masing-masing jenis pinjaman tunai sebelum menentukan pilihan yang sesuai dengan kebutuhan dan kemampuan finansial.
Pinjaman tunai tanpa agunan merupakan fasilitas pembiayaan yang memungkinkan seseorang memperoleh dana tanpa harus menjaminkan aset, seperti rumah atau kendaraan. Jenis pinjaman ini dapat menjadi pilihan untuk memenuhi berbagai kebutuhan, mulai dari biaya pendidikan, kesehatan, hingga kebutuhan mendesak lainnya.
Berikut tiga jenis pinjaman tunai tanpa agunan yang dapat dipertimbangkan.
Kredit Tanpa Agunan (KTA) adalah fasilitas pinjaman dari bank yang tidak mengharuskan nasabah menyerahkan aset sebagai jaminan. Dana yang diperoleh dapat digunakan untuk berbagai kebutuhan, seperti biaya pendidikan, renovasi rumah, pengobatan, maupun kebutuhan pribadi lainnya.
Untuk mengajukan KTA, calon peminjam umumnya perlu memenuhi sejumlah persyaratan, antara lain:
Memiliki Kartu Tanda Penduduk (KTP) yang masih berlaku.
Memenuhi batas usia yang ditentukan oleh bank.
Memiliki penghasilan tetap atau sumber pendapatan yang dapat diverifikasi.
Menyertakan slip gaji atau bukti penghasilan.
Menyiapkan NPWP dan dokumen pendukung lainnya apabila diperlukan.
Setiap bank memiliki ketentuan berbeda terkait batas penghasilan, plafon pinjaman, suku bunga, dan jangka waktu pembayaran. Oleh karena itu, pastikan Anda membandingkan penawaran serta memahami seluruh biaya sebelum mengajukan KTA.
Pinjaman online merupakan layanan pinjaman dana yang proses pengajuannya dilakukan secara digital melalui aplikasi atau situs web penyedia layanan keuangan. Salah satu keunggulannya adalah kemudahan pengajuan karena calon peminjam tidak perlu datang langsung ke kantor penyedia layanan.
Beberapa layanan pinjaman online menawarkan fasilitas tanpa agunan dengan proses pengajuan yang relatif praktis. Namun, persetujuan dan waktu pencairan dana tetap bergantung pada hasil verifikasi serta kebijakan masing-masing penyedia layanan.
Secara umum, persyaratan pengajuan pinjaman online meliputi:
Memiliki KTP yang masih berlaku.
Memenuhi ketentuan usia minimum.
Memiliki rekening bank pribadi.
Menyertakan informasi pekerjaan atau sumber penghasilan.
Melengkapi dokumen tambahan sesuai ketentuan penyedia pinjaman.
Sebelum mengajukan pinjaman online, pastikan penyedia layanan memiliki izin dari Otoritas Jasa Keuangan (OJK). Perhatikan juga bunga atau manfaat ekonomi, biaya administrasi, denda keterlambatan, dan total kewajiban pembayaran agar pinjaman tetap sesuai kemampuan finansial.
Cash advance adalah fasilitas penarikan uang tunai menggunakan kartu kredit melalui mesin ATM atau layanan lain yang disediakan oleh bank penerbit. Fasilitas ini memungkinkan pemegang kartu memperoleh uang tunai dengan memanfaatkan sebagian limit kartu kredit yang tersedia.
Berbeda dengan transaksi pembelian menggunakan kartu kredit, penarikan uang tunai umumnya dikenakan biaya tambahan dan bunga sesuai ketentuan bank penerbit.
Sebelum menggunakan fasilitas cash advance, terdapat beberapa hal yang perlu diperhatikan:
Biaya penarikan tunai: Bank umumnya mengenakan biaya setiap kali nasabah melakukan penarikan uang tunai.
Suku bunga: Penarikan tunai dapat dikenakan bunga sejak tanggal transaksi sesuai ketentuan bank.
Limit penarikan: Jumlah uang yang dapat ditarik bergantung pada batas penarikan tunai dan sisa limit kartu kredit.
Meskipun praktis untuk kebutuhan mendesak, fasilitas cash advance perlu digunakan secara bijak mengingat adanya biaya dan bunga yang dapat meningkatkan total tagihan.
Setiap jenis pinjaman tunai tanpa agunan memiliki kelebihan, persyaratan, dan struktur biaya yang berbeda. Sebelum memilih, pertimbangkan jumlah dana yang dibutuhkan, total biaya pinjaman, serta kemampuan membayar cicilan agar tidak membebani kondisi keuangan.
Pinjaman dana tunai dengan jaminan adalah fasilitas pinjaman yang mengharuskan peminjam menyertakan aset sebagai agunan untuk memperoleh dana. Aset yang dapat dijadikan jaminan beragam, mulai dari BPKB kendaraan, sertifikat properti, hingga barang berharga lainnya, tergantung pada ketentuan lembaga penyedia pinjaman.
Besaran dana tunai yang dapat diperoleh umumnya dipengaruhi oleh nilai aset yang dijaminkan, kemampuan pembayaran, serta hasil penilaian dari penyedia pinjaman.
Berikut beberapa jenis pinjaman dana tunai dengan jaminan yang dapat dipertimbangkan.
Kredit atau pembiayaan multiguna merupakan fasilitas pinjaman dana tunai yang ditawarkan oleh bank maupun perusahaan pembiayaan dengan menggunakan aset tertentu sebagai jaminan. Dana yang diperoleh dapat dimanfaatkan untuk berbagai kebutuhan, seperti biaya pendidikan, renovasi rumah, kebutuhan kesehatan, hingga modal usaha sesuai ketentuan penyedia pembiayaan.
Salah satu bentuk pembiayaan multiguna adalah pinjaman dana tunai dengan jaminan BPKB mobil. Melalui fasilitas ini, pemilik kendaraan dapat mengajukan pembiayaan dengan menjadikan BPKB mobil sebagai jaminan sesuai persyaratan yang berlaku.
Secara umum, persyaratan pengajuan pembiayaan multiguna meliputi:
Memiliki Kartu Tanda Penduduk (KTP) yang masih berlaku.
Memenuhi ketentuan usia minimum dan maksimum pemohon.
Memiliki penghasilan atau sumber pendapatan yang dapat diverifikasi.
Menyertakan dokumen kepemilikan aset yang akan dijadikan jaminan.
Melengkapi dokumen pendukung sesuai kebijakan penyedia pembiayaan.
Jumlah dana tunai yang disetujui dapat berbeda untuk setiap pemohon, bergantung pada nilai jaminan, riwayat kredit, dan kemampuan membayar cicilan.
Selain pembiayaan multiguna, masyarakat juga dapat memperoleh dana tunai melalui lembaga jasa keuangan yang menyediakan fasilitas pinjaman dengan jaminan barang berharga, seperti emas, perhiasan, atau aset bergerak lainnya.
Pada jenis pinjaman ini, besaran dana tunai yang dapat diperoleh ditentukan berdasarkan hasil penilaian barang yang dijaminkan serta ketentuan masing-masing lembaga.
Beberapa persyaratan yang umumnya diperlukan antara lain:
Kartu Tanda Penduduk (KTP) yang masih berlaku.
Barang atau aset yang akan dijadikan jaminan.
Dokumen pendukung atau bukti kepemilikan barang apabila diperlukan.
Persyaratan tambahan sesuai kebijakan penyedia pinjaman.
Sebelum mengajukan dana tunai, pastikan lembaga penyedia pinjaman memiliki izin yang sesuai dari Otoritas Jasa Keuangan (OJK). Perhatikan pula biaya layanan, bunga atau imbal jasa, jangka waktu pembayaran, serta risiko terhadap aset yang dijaminkan apabila kewajiban pembayaran tidak terpenuhi.
Dengan memahami pilihan pinjaman dana tunai yang tersedia, Anda dapat menentukan fasilitas pembiayaan yang sesuai dengan kebutuhan, nilai aset yang dimiliki, dan kemampuan finansial.
Pembiayaan dengan jaminan Buku Pemilik Kendaraan Bermotor atau BPKB merupakan fasilitas dana yang menggunakan kendaraan sebagai jaminan, dengan BPKB sebagai dokumen kepemilikannya. Pilihannya dapat berupa jaminan BPKB motor maupun BPKB mobil, sesuai produk yang tersedia pada masing-masing perusahaan pembiayaan.
Jenis kendaraan yang diterima tidak selalu sama. Ada penyedia yang melayani pembiayaan dengan jaminan BPKB motor, sementara ACC Danaku menggunakan jaminan BPKB mobil.
Sebelum mengajukan, periksa ketentuan kepemilikan, usia kendaraan, dokumen, dan penilaian kendaraan yang berlaku.
Jika Anda memiliki mobil dan ingin memahami pilihan ini lebih jauh, berikut penjelasan cara kerja pinjaman dengan jaminan BPKB mobil serta hal yang perlu disiapkan.
Pinjaman dana tunai BPKB mobil menggunakan jaminan kendaraan yang dokumen kepemilikannya berupa Buku Pemilik Kendaraan Bermotor atau BPKB. Pada fasilitas yang memungkinkan mobil tetap digunakan, BPKB diserahkan sebagai jaminan sesuai perjanjian.
Penyedia menilai data pemohon, kemampuan pembayaran, dokumen, dan kendaraan sebelum menentukan penawaran. Memiliki BPKB saja belum berarti permohonan pasti disetujui. Jumlah dana yang disetujui juga tidak otomatis sama dengan harga mobil pada iklan jual beli.
Nilai taksasi adalah hasil penilaian kendaraan oleh penyedia. Kondisi mobil menjadi salah satu hal yang dapat memengaruhinya. Karena itu, gunakan hasil penilaian dan penawaran tertulis sebagai acuan, bukan perkiraan harga sendiri.
Anda juga perlu membedakan tiga angka berikut:
Plafon adalah batas fasilitas yang ditawarkan.
Jumlah disetujui adalah nominal fasilitas yang disepakati berdasarkan hasil penilaian.
Dana bersih adalah uang yang masuk ke rekening setelah memperhitungkan mekanisme biaya dalam penawaran.
Mobil yang tetap digunakan masih berkaitan dengan kewajiban pembiayaan. Jika kewajiban tidak dipenuhi, terdapat risiko tindakan terhadap kendaraan sesuai perjanjian dan ketentuan yang berlaku.
Mengajukan dana tunai dengan jaminan BPKB mobil dapat menjadi salah satu pilihan untuk memenuhi kebutuhan finansial. Namun, tidak semua pengajuan pembiayaan akan langsung mendapatkan persetujuan. Penyedia pembiayaan perlu melakukan penilaian terhadap kemampuan finansial, kelengkapan dokumen, hingga kondisi kendaraan yang dijadikan jaminan.
Agar peluang pengajuan dana tunai lebih besar dan proses persetujuan tidak terhambat, berikut beberapa tips yang dapat Anda lakukan.
Salah satu hal yang perlu diperhatikan agar pengajuan dana tunai cepat disetujui adalah menentukan nominal pinjaman yang realistis. Hindari mengajukan dana melebihi kebutuhan atau kemampuan pembayaran, meskipun nilai kendaraan memungkinkan Anda memperoleh plafon pembiayaan yang lebih besar.
Sebagai contoh, jika Anda membutuhkan dana Rp35 juta untuk renovasi rumah, sebaiknya ajukan pembiayaan sesuai kebutuhan tersebut. Anda juga dapat mempertimbangkan tenor yang menghasilkan angsuran sesuai kondisi keuangan bulanan.
Untuk informasi lebih lanjut, simak juga pembahasan mengenai dana tunai Rp35 juta atau dana tunai Rp45 juta.
Kelengkapan dan kesesuaian dokumen menjadi faktor penting dalam proses persetujuan pinjaman dana tunai. Dokumen yang tidak lengkap atau memiliki informasi berbeda dapat menghambat proses verifikasi dan memperpanjang waktu pengajuan.
Sebelum mengajukan pembiayaan, pastikan Anda telah menyiapkan dokumen yang diminta, seperti KTP, dokumen penghasilan, dan dokumen kendaraan. Periksa kembali kesesuaian nama, alamat, nomor identitas, serta informasi lainnya.
Pastikan seluruh dokumen asli, masih berlaku, dan dapat diverifikasi oleh penyedia pembiayaan. Dengan begitu, risiko pengajuan tertunda akibat perbaikan atau penambahan dokumen dapat diminimalkan.
Dalam pengajuan dana tunai dengan jaminan BPKB mobil, kondisi kendaraan juga menjadi salah satu pertimbangan penyedia pembiayaan. Umumnya, penilaian dilakukan berdasarkan merek, tipe, tahun produksi, kondisi fisik, hingga kelengkapan dokumen kendaraan.
Sebelum mengajukan pembiayaan, pastikan BPKB dan STNK tersedia serta informasi kendaraan sesuai dengan kondisi sebenarnya. Periksa juga apakah usia mobil masih memenuhi ketentuan penyedia pembiayaan.
Jika BPKB belum atas nama Anda atau masih menjadi jaminan pembiayaan lain, sampaikan kondisi tersebut sejak awal untuk mengetahui persyaratan dan kemungkinan pengajuannya.
Kemampuan membayar angsuran merupakan salah satu faktor utama yang dinilai dalam proses persetujuan pembiayaan dana tunai. Penyedia pembiayaan umumnya mempertimbangkan penghasilan, pengeluaran rutin, serta kewajiban cicilan yang masih berjalan.
Sebelum mengajukan pinjaman, hitung terlebih dahulu berapa besar angsuran yang mampu Anda bayarkan setiap bulan tanpa mengganggu kebutuhan sehari-hari.
Sebagai contoh, jika penghasilan bersih Anda Rp8 juta per bulan, sedangkan kebutuhan rutin dan cicilan yang sudah berjalan mencapai Rp5,5 juta, masih terdapat Rp2,5 juta sebelum memperhitungkan tabungan dan kebutuhan tak terduga.
Pastikan angsuran baru tetap menyisakan dana yang cukup untuk kebutuhan lainnya. Perhitungan ini membantu Anda memilih nominal dan tenor pembiayaan yang lebih sesuai dengan kemampuan finansial.
Riwayat pembayaran kredit merupakan salah satu aspek yang dapat memengaruhi hasil penilaian pengajuan dana tunai. Penyedia pembiayaan dapat menggunakan informasi kredit untuk menilai kedisiplinan calon konsumen dalam memenuhi kewajiban pembayaran sebelumnya.
Jika Anda masih memiliki cicilan kendaraan, kartu kredit, atau pinjaman lainnya, usahakan selalu melakukan pembayaran tepat waktu. Apabila terdapat tunggakan, segera selesaikan sesuai kemampuan dan ketentuan yang berlaku.
Anda juga dapat memeriksa informasi riwayat kredit melalui layanan iDebKu OJK sebelum mengajukan pembiayaan.
Riwayat kredit yang baik dapat mendukung penilaian kelayakan, meskipun persetujuan akhir tetap mempertimbangkan faktor lainnya.
Selain menentukan kebutuhan dana, pemilihan plafon dan tenor juga perlu diperhatikan agar pengajuan pembiayaan sesuai dengan kemampuan pembayaran.
Tenor yang lebih panjang umumnya dapat menghasilkan angsuran bulanan lebih rendah, tetapi berpotensi meningkatkan total biaya pembiayaan. Sebaliknya, tenor yang lebih pendek dapat membuat angsuran bulanan lebih besar.
Sebelum mengajukan dana tunai, lakukan simulasi pembiayaan untuk memperkirakan besaran angsuran berdasarkan nominal dan tenor yang dipilih.
Pastikan Anda juga memahami suku bunga, biaya administrasi, asuransi, dan total kewajiban pembayaran. Pilih skema pembiayaan yang realistis agar kemampuan membayar angsuran dapat dinilai secara lebih baik.
Setelah dokumen pengajuan dana tunai dikirimkan, penyedia pembiayaan biasanya melakukan proses verifikasi untuk memastikan kesesuaian informasi yang diberikan.
Agar proses penilaian tidak tertunda, pastikan nomor telepon yang didaftarkan aktif dan mudah dihubungi. Jawab pertanyaan petugas dengan jujur, siapkan dokumen tambahan jika diperlukan, dan ikuti jadwal survei atau pemeriksaan kendaraan sesuai ketentuan.
Hindari memberikan informasi yang tidak sesuai dengan kondisi sebenarnya karena ketidaksesuaian data dapat memengaruhi hasil penilaian pengajuan.
Dengan memenuhi persyaratan, menjaga riwayat pembayaran, serta menunjukkan kemampuan finansial yang memadai, peluang pengajuan dana tunai untuk mendapatkan persetujuan dapat menjadi lebih baik. Meski demikian, keputusan persetujuan dan waktu pencairan tetap bergantung pada hasil analisis serta kebijakan masing-masing penyedia pembiayaan.
Sebelum mengajukan dana tunai dengan jaminan BPKB mobil, sebaiknya lakukan simulasi pembiayaan terlebih dahulu. Melalui simulasi ini, Anda dapat memperkirakan jumlah dana yang diterima, besaran angsuran bulanan, hingga total pembayaran selama masa pembiayaan.
Namun, jangan hanya memilih penawaran dengan angsuran paling rendah. Ada beberapa komponen yang perlu dibandingkan agar Anda mendapatkan pilihan pembiayaan yang sesuai dengan kebutuhan dan kemampuan finansial.
Berikut cara membandingkan simulasi pinjaman dengan jaminan BPKB mobil.
Langkah pertama adalah memastikan jumlah dana bersih yang diterima dari setiap simulasi pembiayaan. Besaran dana tunai yang dapat diperoleh dengan jaminan BPKB mobil umumnya dipengaruhi oleh merek, tipe, tahun produksi, kondisi kendaraan, serta hasil penilaian penyedia pembiayaan.
Sebagai contoh, jika Anda membutuhkan dana Rp30 juta, bandingkan simulasi yang sama-sama menghasilkan pencairan bersih sebesar Rp30 juta.
Perhatikan apakah terdapat biaya administrasi, asuransi, atau biaya lainnya yang dipotong dari pencairan. Hal ini penting karena nominal pembiayaan yang disetujui belum tentu sama dengan dana tunai yang diterima.
Setelah memastikan jumlah pencairan, langkah berikutnya adalah membandingkan tenor dan angsuran dari setiap simulasi.
Tenor yang lebih panjang umumnya menghasilkan angsuran bulanan lebih rendah. Namun, total pembayaran selama masa pembiayaan dapat menjadi lebih besar.
Berikut contoh perbandingan simulasi dana tunai dengan jaminan BPKB mobil untuk kebutuhan Rp30 juta.
Komponen Simulasi | Pilihan A | Pilihan B |
| Dana tunai diterima | Rp30.000.000 | Rp30.000.000 |
| Tenor pembiayaan | 24 bulan | 36 bulan |
| Angsuran per bulan | Rp1.600.000 | Rp1.200.000 |
| Total pembayaran angsuran | Rp38.400.000 | Rp43.200.000 |
| Selisih total angsuran terhadap dana diterima | Rp8.400.000 | Rp13.200.000 |
Catatan: Angka di atas merupakan ilustrasi edukasi, bukan penawaran atau simulasi resmi ACC Danaku. Ilustrasi mengasumsikan tidak ada pembayaran lain di luar angsuran.
Berdasarkan simulasi tersebut, Pilihan A memiliki angsuran Rp400.000 lebih tinggi setiap bulan, tetapi total pembayaran angsurannya lebih rendah Rp4.800.000 dibandingkan Pilihan B.
Sementara itu, Pilihan B menawarkan angsuran bulanan lebih ringan dengan jangka waktu pembayaran lebih panjang.
Jika Anda memiliki kemampuan membayar angsuran lebih besar, tenor 24 bulan dapat dipertimbangkan untuk mengurangi total pembayaran dalam ilustrasi tersebut. Namun, jika membutuhkan angsuran bulanan lebih rendah, tenor 36 bulan bisa menjadi alternatif dengan mempertimbangkan biaya keseluruhannya.
Selain membandingkan angsuran, periksa suku bunga dan biaya yang dikenakan pada setiap penawaran pinjaman BPKB mobil.
Beberapa komponen yang perlu diperhatikan meliputi:
Suku bunga: Perhatikan besaran bunga, metode perhitungan, dan periode penerapannya.
Biaya administrasi: Periksa apakah biaya dibayarkan di awal atau dipotong dari pencairan.
Biaya asuransi: Pastikan apakah terdapat biaya asuransi dan bagaimana mekanisme pembayarannya.
Biaya lainnya: Tanyakan biaya tambahan yang berlaku, termasuk ketentuan denda keterlambatan dan pelunasan dipercepat.
Perhatikan juga apakah bunga yang ditawarkan menggunakan metode flat atau efektif. Kedua metode memiliki dasar perhitungan berbeda sehingga persentasenya tidak dapat langsung dibandingkan tanpa melihat metode dan periode bunga.
Dengan mengetahui seluruh komponen tersebut, Anda dapat menghitung total biaya pembiayaan secara lebih akurat. Selisih antara total angsuran dan dana bersih yang diterima tidak dapat langsung dianggap sebagai bunga apabila rincian biaya belum diketahui.
Simulasi pembiayaan dengan angsuran terendah belum tentu menjadi pilihan terbaik. Anda juga perlu memperhitungkan penghasilan bulanan, kebutuhan rumah tangga, cicilan yang masih berjalan, serta dana cadangan.
Sebagai contoh, apabila kemampuan angsuran Anda sekitar Rp1,5 juta per bulan, simulasi dengan cicilan Rp1,6 juta tentu perlu dipertimbangkan kembali karena melebihi batas anggaran yang telah ditentukan.
Sebaliknya, angsuran Rp1,2 juta mungkin lebih sesuai dengan arus kas bulanan, meskipun total pembayaran selama masa pembiayaan lebih besar.
Karena itu, pilih simulasi yang menawarkan keseimbangan antara jumlah pencairan, angsuran bulanan, tenor, dan total biaya pembiayaan.
Setelah mengetahui komponen yang perlu dibandingkan, Anda dapat mencoba beberapa skenario simulasi berdasarkan jumlah dana yang dibutuhkan dan tenor yang tersedia.
Misalnya, untuk kebutuhan dana Rp30 juta, bandingkan estimasi angsuran dengan tenor 12, 24, dan 36 bulan apabila pilihan tersebut tersedia. Dengan cara ini, Anda dapat melihat perbedaan angsuran dan total pembayaran sebelum menentukan pengajuan.
Anda dapat mengunjungi halaman simulasi pembiayaan ACC untuk mendapatkan informasi lebih lanjut mengenai perhitungan pembiayaan.
Apabila tertarik mengajukan dana tunai dengan jaminan BPKB mobil, Anda juga dapat mempelajari keuntungan mengajukan dana tunai di ACC sebagai referensi sebelum menentukan pilihan.
Perlu diingat, hasil simulasi merupakan estimasi. Jumlah pencairan, besaran angsuran, dan ketentuan pembiayaan dapat berubah berdasarkan hasil analisis kredit, kondisi kendaraan, serta kebijakan penyedia pembiayaan.
Sedang membutuhkan dana tunai untuk renovasi rumah, biaya pendidikan, atau kebutuhan lainnya? Jika Anda memiliki mobil, ACC Danaku dapat menjadi pilihan untuk mendapatkan pembiayaab dengan jaminan BPKB mobil tanpa harus menjual kendaraan yang dimiliki.
ACC Danaku merupakan fasilitas pembiayaan dari Astra Credit Companies (ACC) yang memungkinkan Anda memperoleh dana tunai sesuai nilai kendaraan, kebutuhan, dan hasil analisis pembiayaan. Mobil pun tetap dapat digunakan untuk aktivitas sehari-hari sesuai ketentuan perjanjian pembiayaan.
ACC atau Astra Credit Companies merupakan salah satu unit bisnis Astra Financial di bidang pembiayaan konsumen. ACC juga merupakan bagian dari ekosistem bisnis jasa keuangan Astra International.
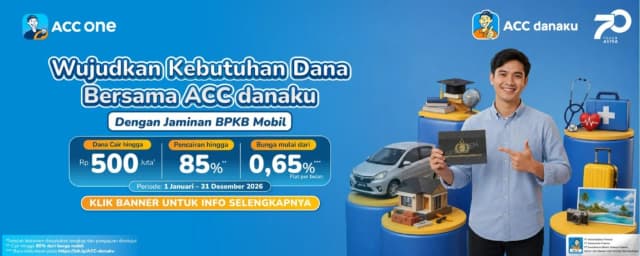
Melalui ACC Danaku, Anda dapat mengajukan pembiayaan dengan berbagai keuntungan berikut:
Keunggulan ACC Danaku | Keterangan |
| Plafon dana tunai | Hingga Rp500 juta* |
| Bunga pembiayaan | Mulai 0,56% flat per bulan* |
| Nilai pencairan | Hingga 85% dari harga mobil* |
| Proses pencairan | Dapat cair dalam 1 hari* |
| Tenor pembiayaan | 12, 24, hingga 36 bulan |
| Usia kendaraan | Hingga 20 tahun |
| Pengajuan online | Formulir dapat diisi sekitar 30 detik |
*Bunga dan nilai pencairan menyesuaikan kondisi mobil serta hasil analisis pembiayaan. Pencairan dalam 1 hari berlaku setelah dokumen lengkap dan pengajuan disetujui, sesuai ketentuan ACC.
Dengan pilihan tenor dan plafon yang tersedia, Anda dapat menyesuaikan pengajuan dana tunai berdasarkan kebutuhan serta kemampuan membayar angsuran bulanan.
Pengajuan dana tunai dengan jaminan BPKB mobil dapat dimulai secara online melalui website ACC ONE. Berikut langkah-langkahnya:
Kunjungi halaman ACC Danaku. Buka website resmi ACC Danaku untuk memulai pengajuan pembiayaan.
Isi informasi kebutuhan dana. Masukkan nominal dana tunai yang diinginkan, tujuan penggunaan, serta tenor pembiayaan yang tersedia.
Lengkapi informasi kendaraan. Masukkan data mobil yang akan dijadikan jaminan BPKB, termasuk merek, tipe, dan tahun kendaraan.
Ikuti proses verifikasi. Setelah pengajuan dikirimkan, tim ACC akan menghubungi Anda untuk melengkapi dokumen, melakukan verifikasi, survei, dan analisis pembiayaan.
Persetujuan dan pencairan dana. Apabila pengajuan disetujui, Anda akan menerima penawaran pembiayaan. Setelah kontrak ditandatangani dan seluruh persyaratan terpenuhi, dana tunai akan dicairkan ke rekening Anda.
Pengajuan awal dapat dilakukan secara online, sedangkan proses verifikasi, survei, dan penandatanganan kontrak mengikuti ketentuan ACC.
Untuk mengetahui persyaratan lebih lanjut, Anda juga dapat membaca panduan cara pengajuan dana tunai ACC.
Kini, kebutuhan dana tunai dapat dipenuhi dengan memanfaatkan BPKB mobil yang Anda miliki. Melalui ACC Danaku, Anda berkesempatan memperoleh pembiayaan hingga Rp500 juta dengan bunga mulai 0,56% flat per bulan.
Tidak perlu langsung menentukan nominal pembiayaan terbesar. Pastikan jumlah dana yang diajukan, tenor, dan estimasi angsuran sudah sesuai dengan kemampuan finansial Anda.
Dana tunai adalah dana yang dapat digunakan untuk memenuhi kebutuhan tertentu. Dalam konteks pembiayaan, dana diberikan oleh penyedia fasilitas dan wajib dibayar kembali sesuai perjanjian, termasuk bunga serta biaya yang berlaku. Fasilitas ini dapat menggunakan jaminan atau diberikan tanpa jaminan aset, bergantung pada jenis produknya.
Sebelum memilih pembiayaan dana tunai, perhatikan jumlah yang dibutuhkan, dana bersih yang akan diterima, angsuran, dan total pembayaran. Untuk kebutuhan pendidikan atau renovasi rumah, misalnya, pembiayaan baru layak dipertimbangkan setelah Anda mengetahui bagaimana kewajiban tersebut akan dibayar dari penghasilan yang tersedia.
Bagi pemilik mobil, salah satu pilihan yang dapat dipelajari adalah pembiayaan dengan jaminan BPKB mobil dari ACC Danaku. Pahami dulu cara kerja dan risikonya agar pembiayaan sesuai dengan kebutuhan Anda.
#dana
#pinjaman
#tunai
Berita Lainnya
Lihat semua