Mohon Tunggu
Kami sedang menyiapkan yang Anda perlukan
Kami sedang menyiapkan yang Anda perlukan

BeritaSeputar Dana
6 Desember 2025
7524Pembaca
Bagikan :
Dana tunai adalah dana yang dapat digunakan untuk memenuhi kebutuhan tertentu. Dalam konteks pembiayaan, dana diberikan oleh penyedia fasilitas dan wajib dibayar kembali sesuai perjanjian, termasuk bunga serta biaya yang berlaku. Fasilitas ini dapat menggunakan jaminan atau diberikan tanpa jaminan aset, bergantung pada jenis produknya.
Sebelum memilih pembiayaan dana tunai, perhatikan jumlah yang dibutuhkan, dana bersih yang akan diterima, angsuran, dan total pembayaran. Untuk kebutuhan pendidikan atau renovasi rumah, misalnya, pembiayaan baru layak dipertimbangkan setelah Anda mengetahui bagaimana kewajiban tersebut akan dibayar dari penghasilan yang tersedia.
Bagi pemilik mobil, salah satu pilihan yang dapat dipelajari adalah pembiayaan dengan jaminan BPKB mobil dari ACC Danaku. Pahami dulu cara kerja dan risikonya agar pembiayaan sesuai dengan kebutuhan Anda.
Istilah dana tunai dapat merujuk pada uang yang tersedia untuk digunakan. Namun, ketika digunakan pada halaman produk keuangan, istilah tersebut biasanya merujuk pada fasilitas yang menyediakan dana dengan kewajiban pembayaran kembali.
Setiap produk dapat memiliki persyaratan berbeda. Mengisi formulir atau menyerahkan dokumen belum berarti pembiayaan disetujui. Penyedia tetap perlu menilai kelayakan pemohon dan, untuk fasilitas dengan jaminan, aset yang digunakan.
Pilihan dana tunai tidak selalu memiliki cara kerja yang sama. Perbedaan pentingnya terletak pada penggunaan jaminan, dasar penilaian, dan mekanisme pembayaran.
Jenis fasilitas | Cara kerja umum | Hal yang perlu diperiksa |
Pembiayaan dengan jaminan | Menggunakan aset sebagai jaminan; contoh pada ACC Danaku adalah BPKB mobil | Nilai taksasi, jumlah disetujui, biaya, dan konsekuensi terhadap kendaraan |
Fasilitas dana tanpa jaminan aset | Tidak mensyaratkan aset tertentu sebagai jaminan; penilaian mengikuti ketentuan penyedia | Persyaratan penghasilan, limit, bunga, tenor, dan total kewajiban |
Fasilitas dana tunai kartu kredit | Memanfaatkan limit kartu sesuai penawaran dan ketentuan penerbit | Sisa limit, biaya transfer atau administrasi, bunga, serta skema pembayaran |
Jaminan bukan satu-satunya dasar untuk menentukan pilihan. Dua penawaran dengan jumlah dana yang sama dapat memiliki biaya dan jadwal pembayaran berbeda. Fasilitas tanpa jaminan aset juga tetap menimbulkan kewajiban pembayaran dan konsekuensi apabila pembayaran terlambat.
Fasilitas dana tunai pada kartu kredit tidak selalu sama dengan menarik uang melalui mesin ATM. Penerbit dapat memiliki produk transfer dana ke rekening dengan ketentuan tersendiri. Periksa informasi resmi produknya, lalu bandingkan dana yang diterima dan seluruh biaya yang harus dibayar.
Pembiayaan dapat dipertimbangkan saat kebutuhan sudah jelas, alternatif pendanaan telah diperiksa, dan terdapat sumber penghasilan untuk membayar angsuran. Mulailah dari besarnya kebutuhan, bukan dari batas dana yang ditawarkan.
Untuk biaya pendidikan, hitung nominal yang harus dibayar dan tenggatnya. Untuk renovasi rumah, pisahkan pekerjaan yang perlu segera dilakukan dari bagian yang dapat ditunda. Cara ini membantu Anda menentukan kebutuhan dana secara lebih terukur.
Sebelum mengambil keputusan, pertimbangkan:
Jika penghasilan belum menutup kebutuhan pokok dan kewajiban saat ini, menambah pembiayaan dapat memperbesar tekanan keuangan. Jangan mengandalkan pembiayaan baru sebagai pola rutin untuk membayar angsuran sebelumnya tanpa memperbaiki arus kas.
Angsuran bulanan merupakan bagian dari penawaran. Untuk membandingkan fasilitas secara utuh, Anda juga perlu mengetahui dana bersih yang diterima, biaya awal, dan total pembayaran selama tenor.
Plafon adalah batas jumlah fasilitas yang ditawarkan. Jumlah yang disetujui merupakan hasil penilaian penyedia terhadap permintaan pembiayaan Anda. Dana bersih adalah nominal yang benar-benar masuk ke rekening setelah memperhitungkan mekanisme biaya pada penawaran.
Ketiganya tidak selalu sama. Tanyakan apakah ada biaya yang dibayar di awal, dipotong dari pencairan, atau dimasukkan ke dalam pembiayaan. Jangan menganggap seluruh biaya selalu dipotong, karena mekanismenya dapat berbeda antarproduk.
Misalnya, jika Anda membutuhkan Rp30 juta untuk membayar pekerjaan renovasi, pastikan dana bersih yang diterima cukup untuk kebutuhan tersebut. Penawaran pembiayaan dengan nominal Rp30 juta belum otomatis menjelaskan berapa jumlah yang akan tersedia di rekening Anda.
Perhatikan satuan bunga dan metode perhitungannya. Persentase per bulan tidak dapat dibandingkan langsung dengan persentase per tahun tanpa menyamakan dasar perhitungan.
Pada metode flat, perhitungan bunga mengacu pada pokok awal. Pada metode efektif, bunga dihitung berdasarkan sisa pokok. Karena dasar perhitungannya berbeda, angka persentase yang terlihat lebih kecil belum cukup untuk menyimpulkan penawaran lebih murah.
Minta rincian angsuran, jumlah pembayaran, dan biaya dalam bentuk tertulis. Jika ada promo, cek siapa yang memenuhi syarat, masa berlaku, serta ketentuan kendaraan dan tenor. Gunakan penawaran yang berlaku untuk profil Anda sebagai dasar keputusan.
Komponen yang perlu ditanyakan antara lain biaya administrasi, asuransi, dan biaya terkait dokumen atau transaksi apabila tercantum dalam penawaran. Periksa juga denda keterlambatan dan ketentuan pelunasan sebelum tenor berakhir.
Tidak semua komponen tersebut berlaku pada setiap produk. Minta petugas menjelaskan biaya mana yang dikenakan, nominalnya, waktu pembayarannya, dan apakah biaya masuk ke dalam angsuran atau dibayar terpisah.
Baca Ringkasan Informasi Produk dan Layanan serta perjanjian sebelum menandatangani. Halaman resmi ACC Danaku menyediakan akses dokumen ringkasan produk untuk membantu konsumen memahami karakteristik, manfaat, risiko, dan persyaratan pembiayaan.
Contoh berikut menunjukkan cara membandingkan dua pilihan tenor. Angka merupakan ilustrasi edukasi, bukan tarif, hasil simulasi, atau penawaran ACC Danaku. Diasumsikan kedua pilihan memberikan dana bersih Rp30 juta, memiliki angsuran bulanan sesuai tabel, dan tidak memiliki pembayaran lain di luar angsuran untuk keperluan contoh ini.
Komponen ilustrasi | Pilihan A | Pilihan B |
Dana bersih diterima | Rp30.000.000 | Rp30.000.000 |
Tenor | 24 bulan | 36 bulan |
Angsuran per bulan | Rp1.600.000 | Rp1.200.000 |
Total angsuran | Rp38.400.000 | Rp43.200.000 |
Selisih total angsuran terhadap dana bersih | Rp8.400.000 | Rp13.200.000 |
Pada ilustrasi ini, Pilihan B mengurangi pembayaran bulanan sebesar Rp400.000, tetapi total angsurannya lebih besar Rp4.800.000. Pilihan A membutuhkan ruang pembayaran bulanan lebih besar dan selesai lebih cepat.
Selisih antara total angsuran dan dana bersih dalam contoh tidak disebut sebagai bunga, karena rincian komponen biayanya tidak dimodelkan. Pada penawaran nyata, biaya awal, pembayaran terpisah, dan struktur angsuran harus ikut diperhitungkan.
Gunakan cara baca yang sama untuk kebutuhan pembiayaan Rp20 juta, Rp25 juta, Rp35 juta, Rp40 juta, Rp45 juta, atau Rp50 juta. Nominal kebutuhan dapat berbeda, tetapi pertanyaan utamanya tetap: berapa dana bersih, berapa pembayaran bulanan, dan berapa seluruh pembayaran hingga selesai?
Untuk pembiayaan ACC, buka panduan simulasi pembiayaan ACC dan minta rincian sesuai data kendaraan serta kebutuhan Anda. Perhitungan bersifat simulasi, hitungan dan nilai pencairan dapat berubah sewaktu-waktu menyesuaikan analisa kredit, kondisi dan jenis mobil yang dijaminkan.
Kemampuan membayar perlu dilihat dari uang yang tersisa setelah kebutuhan pokok, angsuran yang sudah berjalan, dan cadangan pengeluaran diperhitungkan. Jangan hanya membandingkan angsuran baru dengan penghasilan kotor.
Berikut ilustrasi arus kas bulanan, bukan syarat persetujuan ACC:
Komponen | Nominal ilustrasi |
Penghasilan bersih | Rp8.000.000 |
Kebutuhan rutin keluarga | Rp4.500.000 |
Angsuran yang sudah berjalan | Rp1.000.000 |
Alokasi cadangan | Rp1.000.000 |
Sisa sebelum angsuran baru | Rp1.500.000 |
Angsuran baru yang dipertimbangkan | Rp1.200.000 |
Sisa setelah angsuran baru | Rp300.000 |
Walaupun angsuran baru masih dapat dibayar dalam perhitungan tersebut, sisa Rp300.000 memberi ruang yang terbatas untuk pengeluaran tambahan. Jika penghasilan turun Rp1 juta sementara kebutuhan lainnya sama, arus kas setelah angsuran baru menjadi minus Rp700.000.
Uji penawaran dengan kondisi yang mungkin Anda alami: biaya sekolah meningkat, mobil perlu diperbaiki, atau penghasilan tidak tetap. Jika angsuran hanya dapat dibayar ketika seluruh kondisi berjalan sesuai rencana, pertimbangkan kembali nominal pembiayaan atau waktu pelaksanaan kebutuhan.
Tidak ada satu perhitungan yang berlaku untuk semua keluarga. Catat pengeluaran aktual dan gunakan penghasilan yang realistis. Untuk penghasilan yang berubah tiap bulan, hindari memakai bulan dengan pendapatan tertinggi sebagai satu-satunya dasar.
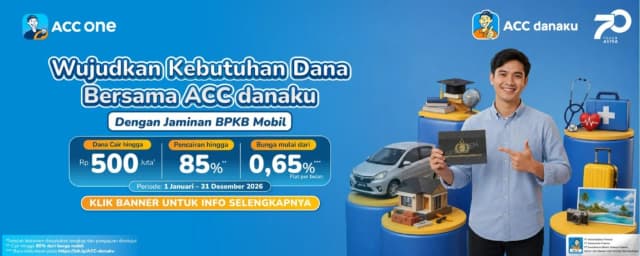
ACC Danaku menyediakan pembiayaan dengan jaminan BPKB mobil. Pada halaman produk resminya, kebutuhan dana dapat dibantu hingga Rp500 juta setelah dokumen dinyatakan lengkap dan pengajuan disetujui. Batas tersebut bukan nominal yang otomatis diterima setiap pemohon.
Jumlah yang disetujui mengikuti penilaian pembiayaan dan kendaraan. Nilai taksasi adalah penilaian kendaraan oleh penyedia; nilainya tidak otomatis sama dengan harga yang Anda temukan pada iklan mobil bekas.
FAQ produk ACC Danaku mencantumkan pilihan tenor 6, 12, 24, dan 36 bulan. Pilihan yang dapat digunakan mengikuti penawaran serta hasil persetujuan. Konfirmasikan bunga, biaya, dana bersih, dan angsuran kepada tim ACC sebelum menerima penawaran.
Dengan BPKB sebagai jaminan, kendaraan dapat tetap digunakan sesuai perjanjian. Namun, kewajiban pembayaran tetap melekat pada pembiayaan. Pertimbangkan dampaknya apabila mobil menjadi alat transportasi utama keluarga.
Untuk persiapan pembiayaan atas nama perorangan, artikel prosedur resmi ACC mencantumkan:
1. E-KTP.
2. BPKB mobil asli sebagai jaminan.
3. Mutasi rekening tiga bulan terakhir.
4. Cover buku tabungan.
Siapkan salinan yang jelas terbaca dan pastikan informasi identitas serta rekening sesuai. Daftar persiapan tersebut tidak disamakan dengan persyaratan untuk pembiayaan atas nama badan usaha. Minta rincian persyaratan untuk kategori pembiayaan Anda melalui kanal resmi sebelum proses dilanjutkan.
Berikut ini langkah-langkah yang dapat Anda ikuti untuk mengajukan pembiayaan dengan jaminan BPKB Mobil di ACC danaku melalui ACC One:
1. Buka halaman ACC Danaku melalui situs resmi ACC ONE.
2. Isi formulir dengan kebutuhan dana, tujuan penggunaan, pilihan tenor, serta informasi mobil sesuai field yang tersedia.
3. Ikuti komunikasi tim ACC dan lengkapi dokumen persyaratan.
4. Jalani verifikasi, survei, dan analisis pembiayaan.
5. Jika disetujui, pelajari penawaran dan selesaikan penandatanganan kontrak.
6. Dana dicairkan ke rekening setelah tahapan dan persyaratan pembiayaan dipenuhi.
Pengisian formulir dapat dilakukan melalui website, sedangkan proses pembiayaan masih melibatkan tahapan tatap muka sesuai ketentuan ACC, termasuk penandatanganan kontrak. Pengisian form online tidak berarti seluruh proses selesai secara digital.
Pembiayaan menambah kewajiban keuangan selama tenor. Keterlambatan pembayaran dapat menimbulkan denda sesuai kontrak. Pada pembiayaan dengan jaminan, tidak dipenuhinya kewajiban juga dapat berujung pada tindakan terhadap kendaraan sesuai perjanjian dan ketentuan yang berlaku.
Periksa nama badan hukum penyedia melalui sumber resmi Otoritas Jasa Keuangan dan cocokkan dengan identitas pada penawaran. Jangan hanya mengandalkan logo regulator pada iklan atau pesan yang dikirim seseorang.
ACC Danaku merupakan produk pembiayaan dari entitas perusahaan ACC yang berizin dan diawasi oleh Otoritas Jasa Keuangan. Status tersebut tidak menghilangkan risiko keterlambatan, kewajiban angsuran, atau kebutuhan membaca kontrak.
Gunakan situs dan kontak resmi untuk berkomunikasi. Jangan memberikan kata sandi rekening, PIN, atau kode verifikasi kepada pihak yang menghubungi Anda. Jika diminta mengirim uang atau dokumen melalui kanal yang meragukan, konfirmasikan dahulu melalui kontak resmi perusahaan.
Sebelum melanjutkan, pastikan Anda sudah memiliki jawaban untuk hal berikut:
Simpan rincian penawaran dan salinan perjanjian. Jika penjelasan lisan berbeda dengan dokumen, minta klarifikasi sebelum menandatangani. Keputusan pembiayaan sebaiknya didasarkan pada informasi yang dapat Anda baca kembali.
Jika Anda memiliki mobil dan sedang mempertimbangkan tambahan dana, pelajari ACC Danaku untuk mengetahui pembiayaan dengan jaminan BPKB mobil. Lengkapi informasi kebutuhan dan kendaraan melalui formulir resmi, lalu diskusikan dana bersih, tenor, angsuran, dan biaya dengan tim ACC.
Pastikan rincian pembiayaan sesuai kemampuan membayar sebelum menyetujui penawaran. Persetujuan dan pencairan mengikuti hasil analisis serta terpenuhinya persyaratan pembiayaan.
Berbeda dalam konteks fasilitas pembiayaan. Menarik tabungan berarti menggunakan uang milik Anda yang sudah tersimpan. Dana dari pembiayaan menimbulkan kewajiban pengembalian sesuai perjanjian.
Tidak. Jenis fasilitas berbeda-beda. ACC Danaku menggunakan jaminan BPKB mobil, sedangkan fasilitas lain dapat memakai jaminan berbeda atau tidak mensyaratkan jaminan aset. Jangan menerapkan syarat satu produk pada seluruh fasilitas dana tunai.
Tidak. Kelengkapan dokumen membantu proses pemeriksaan, tetapi persetujuan tetap mengikuti hasil analisis penyedia. Pada fasilitas dengan jaminan BPKB mobil, informasi kendaraan juga ikut dinilai.
Belum tentu. Angsuran per bulan bisa berbeda menurut tenor dan penawaran, tetapi Anda perlu membandingkan total pembayaran serta lamanya kewajiban berlangsung. Pilih berdasarkan arus kas dan rincian biaya untuk profil Anda.
Sampaikan status tersebut kepada tim ACC sebelum melanjutkan. Jangan menganggap BPKB yang masih menjamin kewajiban lain otomatis dapat digunakan untuk fasilitas baru. Penilaian kelayakannya perlu dikonfirmasikan melalui kanal resmi.
Ketentuannya mengikuti perjanjian. Tanyakan prosedur, sisa kewajiban, dan biaya pelunasan lebih awal sebelum menerima penawaran. Pembayaran lebih awal tidak otomatis berarti seluruh biaya ditiadakan.
Hubungi penyedia melalui kanal resmi sebelum atau saat kendala muncul untuk menjelaskan kondisi Anda dan mengetahui prosedur yang tersedia. Jangan berasumsi jadwal atau jumlah pembayaran berubah sebelum ada kesepakatan resmi.
#dana
#pinjaman
#tunai
Berita Lainnya
Lihat semua