Mohon Tunggu
Kami sedang menyiapkan yang Anda perlukan
Kami sedang menyiapkan yang Anda perlukan
Tips and TrickMengelola Keuangan
28 September 2026
19Pembaca
Bagikan :
Saat melihat simulasi pembiayaan mobil, Anda mungkin menemukan beberapa istilah yang belum familiar, salah satunya ADDB dan ADDM.
Kedua istilah tersebut berkaitan dengan waktu pembayaran angsuran. Perbedaannya terutama terletak pada kapan angsuran pertama dibayarkan dan bagaimana jumlah pembayaran awal disusun.
Memahami perbedaan ADDB dan ADDM dapat membantu Anda membaca simulasi pembiayaan dengan lebih baik sebelum menentukan pilihan mobil dan skema pembayaran.
ADDB dan ADDM merupakan istilah yang umum digunakan dalam skema pembiayaan kendaraan.
ADDM merupakan singkatan dari Angsuran Dibayar di Muka.
Pada skema ini, angsuran pertama dibayarkan di awal bersama dengan pembayaran awal. Artinya, ketika proses pembelian dilakukan, jumlah dana yang perlu disiapkan dapat mencakup DP dan angsuran pertama, selain komponen biaya lain yang berlaku.
Dalam skema ADDM dengan tenor 12 bulan, misalnya, angsuran pertama sudah dibayarkan di awal sehingga pembayaran angsuran berikutnya berlangsung untuk periode yang tersisa sesuai skema pembiayaan.
ADDB merupakan singkatan dari Angsuran Dibayar di Belakang.
Pada skema ini, angsuran pertama dibayarkan pada periode berikutnya setelah pembayaran awal. Dengan demikian, dana yang disiapkan di awal tidak mencakup angsuran pertama, sesuai dengan skema dan ketentuan pembiayaan yang berlaku.
Secara sederhana, perbedaan keduanya dapat dilihat dari waktu pembayaran angsuran pertama.
Perbandingan | ADDM | ADDB |
| Kepanjangan | Angsuran Dibayar di Muka | Angsuran Dibayar di Belakang |
| Angsuran pertama | Dibayar di awal | Dibayar pada periode berikutnya |
| Pembayaran awal | Dapat mencakup DP + angsuran pertama + biaya sesuai skema | Tidak mencakup angsuran pertama |
| Pembayaran bulan berikutnya | Mengikuti sisa periode sesuai skema | Angsuran mulai dibayarkan pada periode berikutnya |
| Fokus utama | Menyiapkan pembayaran lebih besar di awal | Menyesuaikan pembayaran awal dengan skema yang berlaku |
Detail jumlah pembayaran awal dan struktur angsuran dapat berbeda berdasarkan unit, tenor, DP, asuransi, biaya, serta ketentuan perusahaan pembiayaan.
Agar lebih mudah dipahami, gunakan contoh sederhana berikut.
Misalnya:
DP: Rp30.000.000
Angsuran: Rp5.000.000 per bulan
Tenor: 12 bulan
Pada skema ADDM, angsuran pertama dibayarkan bersama pembayaran awal.
Contohnya:
DP Rp30.000.000 + angsuran pertama Rp5.000.000 = Rp35.000.000
Setelah itu, pembayaran berikutnya mengikuti sisa periode sesuai skema.
Pada skema ADDB, pembayaran awal hanya mencakup komponen yang memang tercantum dalam skema pembayaran awal. Angsuran pertama kemudian dibayarkan pada periode berikutnya.
Contoh sederhananya:
Pembayaran awal = Rp30.000.000
Angsuran periode berikutnya = Rp5.000.000
Contoh tersebut hanya untuk menjelaskan mekanisme dasar ADDM dan ADDB. Dalam praktiknya, jumlah pembayaran awal dapat mencakup komponen lain seperti asuransi, biaya administrasi, atau biaya lain sesuai skema pembiayaan.
Pada tahap awal, ADDM dapat membutuhkan dana yang lebih besar karena angsuran pertama dibayarkan di muka.
Namun, pembayaran angsuran pertama tersebut juga berarti satu periode angsuran sudah dibayarkan di awal. Karena itu, yang perlu diperhatikan bukan hanya jumlah uang yang harus disiapkan di awal, tetapi juga bagaimana keseluruhan pembayaran tersusun selama tenor.
Sementara itu, pada ADDB, angsuran pertama dibayarkan pada periode berikutnya sehingga struktur pembayaran awal berbeda.
Tidak ada satu skema yang otomatis sesuai untuk semua orang. Pilihan dapat disesuaikan dengan kondisi finansial dan kebutuhan pembayaran.
Anda dapat mempertimbangkan skema ADDM apabila:
memiliki dana yang cukup untuk memenuhi pembayaran awal termasuk angsuran pertama;
sudah memperhitungkan jumlah pembayaran awal secara keseluruhan.
ADDB dapat menjadi pertimbangan apabila:
ingin menyesuaikan kebutuhan dana di awal sesuai skema yang tersedia;
sudah memperhitungkan kewajiban pembayaran pada periode berikutnya.
Yang terpenting, pahami terlebih dahulu detail skema yang ditawarkan karena komponen pembayaran awal dapat berbeda pada setiap produk dan program.
DP atau uang muka merupakan salah satu komponen dalam pembelian kendaraan melalui pembiayaan.
Namun, DP tidak selalu sama dengan total pembayaran awal.
Pada skema tertentu, total pembayaran awal dapat mencakup beberapa komponen lain, termasuk angsuran pertama pada ADDM dan biaya lain sesuai ketentuan. Contoh informasi produk perusahaan pembiayaan juga menunjukkan bahwa total uang muka dapat terdiri dari net DP, biaya administrasi, provisi, asuransi, dan angsuran pertama apabila menggunakan ADDM.
Karena itu, saat melihat simulasi, perhatikan istilah “DP” dan “jumlah pembayaran awal” secara terpisah.
Jangan hanya melihat angka angsuran per bulan. Beberapa komponen berikut juga penting diperhatikan:
Harga On The Road menjadi salah satu dasar dalam perhitungan pembiayaan kendaraan.
Perhatikan persentase dan nominal DP yang perlu disiapkan.
Periksa seluruh komponen yang termasuk dalam pembayaran awal, bukan hanya nominal DP.
Tenor menunjukkan jangka waktu pembayaran. Perbedaan tenor dapat menghasilkan nominal angsuran yang berbeda.
Periksa jenis perlindungan asuransi yang termasuk dalam skema pembiayaan.
Pastikan memahami biaya administrasi atau komponen lain yang tercantum dalam simulasi dan perjanjian pembiayaan.
Misalnya Anda menemukan tabel seperti berikut:
Komponen | ADDM | ADDB |
| Harga OTR | Rp300.000.000 | Rp300.000.000 |
| DP | Rp60.000.000 | Rp60.000.000 |
| Angsuran | Rp6.000.000 | Rp6.000.000 |
| Pembayaran awal | DP + angsuran pertama + biaya lain sesuai skema | DP + biaya lain sesuai skema |
| Angsuran pertama | Dibayar di awal | Dibayar pada periode berikutnya |
Perlu diperhatikan bahwa tabel tersebut hanya merupakan ilustrasi untuk menjelaskan perbedaan mekanisme, bukan simulasi pembiayaan aktual.
Untuk mendapatkan angka aktual, Anda perlu menggunakan data unit, harga, DP, tenor, wilayah, dan paket pembiayaan yang berlaku.
Sebelum memilih skema, Anda dapat melakukan beberapa langkah berikut:
Hitung dana yang tersedia di awal.
Pastikan Anda mengetahui jumlah dana yang perlu disiapkan saat transaksi.
Hitung kemampuan pembayaran berikutnya.
Jangan hanya memperhatikan pembayaran pertama, tetapi juga kemampuan membayar angsuran selama tenor.
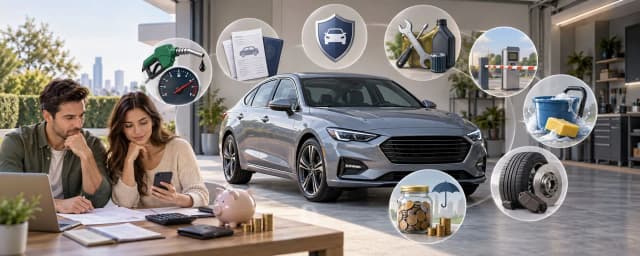
Perhatikan biaya kepemilikan mobil.
Selain angsuran, pertimbangkan bahan bakar, perawatan, pajak, asuransi, tol, dan parkir.
Bandingkan simulasi.
Gunakan simulasi pembiayaan untuk membandingkan DP, tenor, jumlah pembayaran awal, dan estimasi angsuran.
Baca ketentuan dengan teliti.
Pastikan memahami seluruh komponen dalam skema pembiayaan sebelum menandatangani perjanjian.
Setelah memahami istilah ADDB dan ADDM, langkah selanjutnya adalah menentukan unit kendaraan dan skema pembiayaan yang sesuai.
Anda dapat melihat pilihan mobil yang tersedia di Malang melalui Dealer Mobil Malang.
Setelah menentukan unit, Anda dapat menggunakan simulasi pembiayaan Mobil Baru di ACC ONE untuk memperoleh gambaran estimasi angsuran berdasarkan kendaraan, DP, dan tenor yang dipilih.
ADDB dan ADDM pada dasarnya membedakan waktu pembayaran angsuran pertama. ADDM menempatkan angsuran pertama di awal, sedangkan ADDB menempatkan angsuran pertama pada periode berikutnya sesuai skema pembiayaan.
Karena itu, saat membandingkan keduanya, jangan hanya melihat angka angsuran bulanan. Perhatikan juga jumlah pembayaran awal, tenor, biaya, asuransi, serta kemampuan finansial secara keseluruhan.
Dengan memahami struktur pembayaran sejak awal, Anda dapat memilih skema pembiayaan yang lebih sesuai dengan kondisi dan rencana keuangan.
Yuk, cek pilihan mobil dan gunakan simulasi pembiayaan Mobil Baru di ACC ONE untuk mendapatkan gambaran angsuran sesuai unit dan tenor yang Anda pilih.
Apa Saja syarat pengajuan pembiayaan mobil baru di ACC?
Pengajuan pembiayaan mobil untuk customer atas nama perorangan adalah sebagai berikut :
Fotokopi KTP/KITAS dan Passport (untuk WNA)
Fotokopi KK
NPWP
Slip gaji atau keterangan penghasilan
Screenshot m-banking atau Cover buku tabungan
Surat keterangan usaha (untuk wiraswasta)
Berapa tenor maksimum yang ditawarkan untuk pembiayaan mobil baru?
Tenor maksimum pembiayaan mobil baru di ACC biasanya bisa sampai dengan 5 tahun (60 bulan)
Di mana bisa mengajukan pembiayaan mobil baru lewat ACC One?
Pengajuan pembiayaan mobil baru dapat diakses melalui website ACC ONE di link https://www.acc.co.id/product/mobil-baru
Berapa lama untuk penerimaan unit ketika mengajukan pembiayaan mobil baru di ACC One?
Pembiayaan mobil baru serah-terima unit dilakukan berdasarkan ketersediaan unit di dealer terkait
Apakah bisa mengajukan pembiayaan mobil listrik di ACC?
ACC melayani pembiayaan mobil listrik, termasuk produk non-Astra dan dapat datang ke cabang ACC terdekat untuk mengetahui detail terkait pembiayaan mobil listrik.
#tips
#pembiayaan
#mobilbaru
#mobil
#mobilbekas
Berita Lainnya
Lihat semuaBerita Lainnya
Lihat semua